インプラントは医療費控除の対象?申請方法と手続きの流れをわかりやすく解説
「インプラント治療は費用が高いと聞くけれど、医療費控除で少しでも負担を減らせないかな…」と気になっている方は多いのではないでしょうか。
結論からお伝えすると、インプラントは医療費控除の対象となります。治療費が一定額を超えた年に確定申告を行うことで、支払った税金の一部が還付される仕組みです。たとえば年収500万円の方が30万円のインプラント費用を支払った場合、概算で数万円単位の還付が期待できるケースがあります(所得・家族構成・他の医療費等により個人差があります)。
この記事では、医療費控除の基本的なしくみから申請手順・必要書類・よくある誤解まで、具体的にわかりやすく解説します。
- ✅ インプラントが医療費控除の対象かどうか
- ✅ 医療費控除の計算方法と還付金の目安
- ✅ 申請に必要な書類とステップ別の手順
目次
インプラント費用の負担、医療費控除で取り戻せる?
インプラント治療は保険が適用されないケースがほとんどで、1本あたり数十万円規模の費用がかかることが一般的です。「せっかく治療しても、費用が重くてなかなか踏み出せない」という方の声はとても多く聞かれます。
そこで活用したいのが医療費控除という制度です。医療費控除とは、1年間(1月1日〜12月31日)に支払った医療費が一定額を超えた場合に、確定申告をすることで所得控除を受けられる国の制度です。支払った税金の一部が還付されるため、実質的な自己負担を抑えることができます。
「自費診療だから医療費控除は使えない」と誤解している方もいらっしゃいますが、これは代表的な誤解のひとつです。保険診療か自由診療かに関係なく、治療目的の歯科費用は基本的に医療費控除の対象となります。インプラントも、機能回復を目的とした治療であれば対象となります。
まずはこの制度の概要をしっかり理解して、賢く活用しましょう。
インプラントは何本入れる必要がある?本数と費用の目安を歯科医が解説
医療費控除のしくみ|対象・計算方法を正しく知ろう
医療費控除の基本ルール
Point 01 対象となる費用の範囲
インプラント・セラミックなど自費診療も対象
医療費控除の対象となる歯科費用には、インプラント治療費・セラミック治療費・矯正治療費(治療目的のもの)・通院のための交通費(公共交通機関)などが含まれます。一方、美容目的と判断されるホワイトニングや、審美のみを目的とした治療は対象外となる場合があります。判断に迷う際は税務署や税理士にご相談ください。
Point 02 控除額の計算式
「年間医療費−10万円」が控除額の基本
医療費控除額は「(1年間に支払った医療費の合計)−(保険金等で補填された金額)−10万円(または総所得金額等の5%、いずれか少ない方)」で算出されます。控除できる上限額は200万円です。家族全員分の医療費を合算できるため、家族に医療費がかかっている場合はまとめて申告するとより効果的です。
Point 03 還付金の目安
所得税率によって還付額は変わる
還付される金額は「控除額×所得税率」で計算されます。たとえば年収400万円(所得税率20%の場合)の方がインプラントで30万円支払い、他の医療費が0円だとすると、控除額は30万円−10万円=20万円、還付される所得税は最大で4万円程度となります(住民税の軽減も別途期待できます)。実際の金額は所得・控除・家族構成等により個人差があります。税務署や税理士への確認をおすすめします。
よくある誤解:「1本だけでは対象にならない?」
「インプラント1本の費用だけでは10万円を超えないから医療費控除が使えない」と思っている方もいらっしゃいます。しかし、医療費控除は家族全員・1年間の医療費を合計して申告できます。歯科以外の病院、薬局での購入薬、その他の通院費なども合算できるため、単独の治療費だけで判断しないようにしましょう。
また、「翌年以降は申告できない」という誤解もよく見られます。医療費控除は治療を受けた年の翌年1月1日から5年間、遡って申告(還付申告)が可能です。過去の治療費についても忘れずに確認してみてください。
医療費控除の申請手順|ステップで確認しよう
ステップ1:領収書・書類をそろえる
Step 01 必要書類の準備
領収書は必ず保管を。紛失した場合は歯科医院へ
申告に必要な主な書類は以下のとおりです。①歯科医院等から発行された領収書(原本)、②医療費控除の明細書(国税庁HPからダウンロード可)、③確定申告書(会社員の方は還付申告書)、④源泉徴収票(会社員の場合)、⑤マイナンバーカードまたは本人確認書類。2017年分以降の申告からは領収書の提出が不要になりましたが、5年間の保管が必要です。
ステップ2:医療費控除の明細書を作成する
Step 02 明細書の記入
国税庁のWebサイトで入力・自動計算が可能
医療費控除の明細書は、国税庁の「確定申告書等作成コーナー」(e-Tax)を利用すると自動計算してくれるため便利です。医療機関名・支払った金額・支払い年月を入力していきます。領収書を見ながら1件ずつ入力するか、健康保険組合等から送られてくる「医療費通知書」をまとめて利用することもできます(一部対象外費用の調整が必要な場合があります)。
ステップ3:確定申告書を提出する
Step 03 申告・還付を受ける
申告期間は毎年2月16日〜3月15日(還付申告は1月1日から)
確定申告書の提出方法は主に3種類あります。①e-Taxによるオンライン申告(マイナンバーカードがあれば自宅から手続き可能)、②郵送による提出、③管轄の税務署窓口への持参。会社員の方で医療費控除のみを申告する場合は「還付申告」となり、翌年1月1日から5年間いつでも申告が可能です。還付金は申告後1〜2か月程度で指定口座に振り込まれるのが一般的です(個人差があります)。
⚠️ ご注意ください
医療費控除は歯科医院が申告するものではなく、患者様ご自身が申告する手続きです。当院を含む歯科医院が税務署への申告を代行することはできません。申告内容や控除額の計算に不明点がある場合は、最寄りの税務署または税理士にご相談ください。また、「セルフメディケーション税制」という別制度もありますが、医療費控除との併用はできません。どちらを利用するか事前に確認しましょう。
インプラント費用の内訳と医療費控除の対象になる費用
インプラント治療でかかる費用の種類
インプラント治療の費用は、大きく分けて①診査・診断費用、②インプラント体(埋め込む人工歯根)の費用、③上部構造(被せ物)の費用、④術後のメンテナンス費用などで構成されます。これらはいずれも治療を目的としたものであれば、基本的に医療費控除の対象として合算が可能です。
当院でのインプラント費用の目安は、1本あたり300,000〜500,000円程度(税込・自由診療)となっています。詳細は治療内容や骨の状態によって異なりますので、まずはカウンセリングでご確認ください。
医療費控除の対象になる費用・ならない費用の比較
| 費用の種類 | 医療費控除 | 備考 |
|---|---|---|
| インプラント治療費 | ◎ 対象 | 治療目的 |
| セラミック治療費 | ◎ 対象 | 治療・機能回復目的 |
| 矯正治療費 | △ 条件による | 咬合機能改善目的は対象。成人の審美目的は対象外になる場合も |
| ホワイトニング費用 | × 対象外 | 美容目的のため対象外 |
| 通院交通費(公共交通機関) | ◎ 対象 | バス・電車代など。タクシーは緊急時等のみ |
| 自家用車ガソリン代・駐車場代 | × 対象外 | 自家用車の交通費は対象外 |
上記はあくまでも一般的な目安です。治療の内容・目的によって判断が異なる場合がありますので、不明な点は税務署または税理士にお問い合わせください。
インプラントのメリットとデメリット
✅ インプラントのメリット
- 天然歯に近い咬み心地・見た目
- 隣の歯を削らずに済む
- 入れ歯のような着脱が不要
- 骨の吸収を抑える効果が期待できる
- 適切なケアで長期使用が期待できる
⚠️ インプラントのデメリット・注意点
- 保険適用外のため費用が高くなりやすい
- 外科処置が必要なため体への負担がある
- 骨の量・状態によっては追加処置が必要な場合も
- 定期的なメンテナンスが欠かせない
- 全身疾患・服薬状況によっては適応できないことがある
医療費控除と合わせて知っておきたい費用を抑えるポイント
デンタルローンも医療費控除の対象になる
インプラント費用をデンタルローン(医療ローン)で支払った場合でも、支払った医療費の元本部分は医療費控除の対象となります(ローンの利息部分は対象外)。高額なインプラント費用を分割払いにした場合でも、実際に支払った年の分を申告できます。
また、高額療養費制度はインプラントのような保険適用外の自由診療には利用できませんが、同じ年に保険診療による入院・手術などがあった場合は、それらと合算して医療費控除を申告することが可能です。年間を通じた医療費のトータルで考えることが大切です。
治療を複数年に分割した場合の注意点
インプラント治療は複数回の通院が必要で、診断・手術・仮歯装着・本歯装着などのステップが2年にまたがるケースもあります。医療費控除は「実際に費用を支払った年」に申告するルールです。治療が2年にわたる場合でも、各年の支払いをそれぞれの年の申告に含めることができます。
「まとめて来年に申告しよう」と思って領収書を取っておいても、支払い日が異なる年であれば正しい年度に振り分ける必要があります。領収書には必ず日付が記載されていますので、年をまたぐ場合は特に保管を丁寧に行いましょう。
⚠️ 領収書の管理は治療開始時から始めましょう
インプラント治療の領収書は、初診・CT撮影・外科処置・被せ物の装着など、複数回に分けて発行されます。治療が長期にわたる場合は特に紛失しやすいため、クリアファイルや封筒に日付順でまとめて保管することをおすすめします。万が一紛失した場合は、治療を受けた歯科医院に「支払証明書」の発行を依頼できる場合があります(発行できる医院・できない医院があります)。

大宮でインプラントをお考えなら|アーバン歯科・矯正歯科 大宮ラクーン院のこだわり
- 🦷 口腔外科学会会員が多数在籍|難症例の親知らず抜歯・ソケットリフト・サイナスリフトを要する骨量不足のケースにも対応
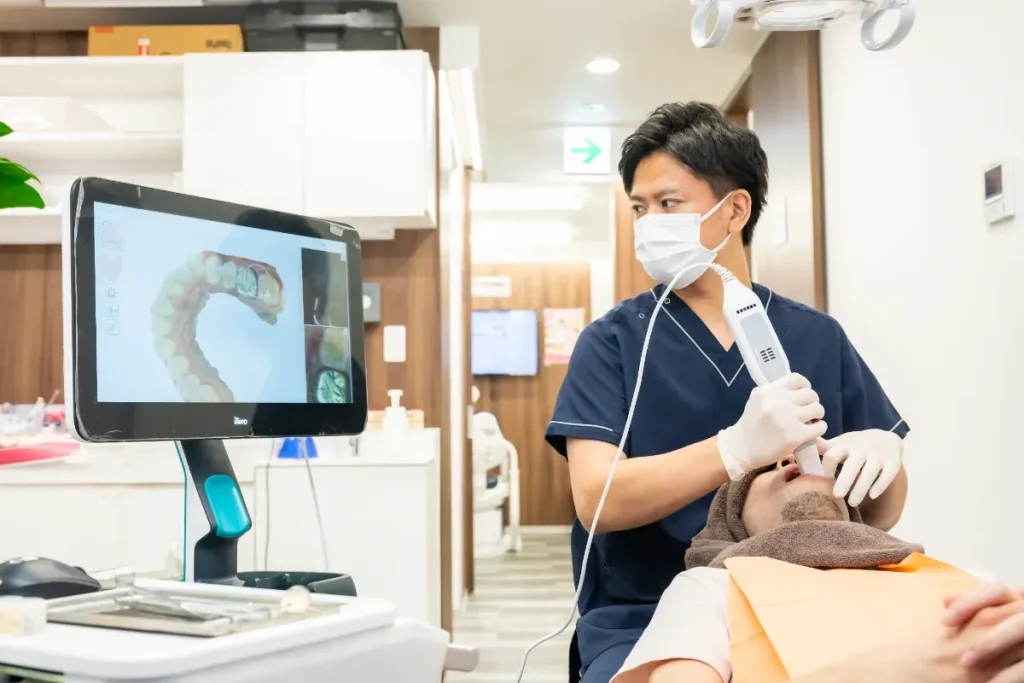
- 🔬 3次元CT・口腔内スキャナー(iTero)・マイクロスコープ完備|精密な診断をもとに治療計画を立案し、丁寧にご説明します
- 💉 厚生労働省研究倫理審査会認定の歯科衛生士が浸潤麻酔を担当|歯科で最も細い針と全自動麻酔器を使用し、処置時の不快感を和らげるよう努めています
- 🏥 個室診療室あり・全自動精算機導入|プライバシーに配慮した環境で、会計時の接触も最小限に
- 🚉 JR大宮駅東口より徒歩1分・土日も診療|埼玉県さいたま市大宮区での通勤・通学・買い物帰りに立ち寄れます
インプラントと医療費控除に関するよくある質問
📝 この記事のまとめ
- ✅ インプラントは治療目的の費用として医療費控除の対象となる
- ✅ 医療費控除額は「年間医療費合計−10万円」が基本。家族全員分を合算できる
- ✅ 申告には領収書・医療費控除の明細書・確定申告書が必要。5年間の遡及申告も可能
- ✅ デンタルローンの元本部分も対象。治療が複数年にわたる場合は支払い年ごとに申告
- ✅ ホワイトニングなど審美目的の費用は対象外。判断が迷う場合は税務署・税理士へ
監修医師プロフィール

足立 翔太(院長)
平成31年大学病院 勤務
出勤日
月曜日
火曜日
水曜日
金曜日
土曜日
担当科目
審美〈セラミック矯正やダイレクトボンディングなど〉
入れ歯〈大学病院と同じ様な精密な入れ歯製作可能〉
インプラント
親知らずの抜歯
資格・所属学会:口腔外科学会員
※ 本記事は医療広告ガイドラインに基づき、監修のもと作成しています。治療の効果・費用・期間には個人差があります。詳細は必ず医師にご確認ください。
「インプラント治療は決して安くない選択肢ですが、だからこそ治療の内容・リスク・メリットをしっかりとご理解いただいたうえで、ご自身が納得して決断していただくことが大切だと考えています。私は大学病院の補綴科でインプラント・セラミック・入れ歯治療に従事してきた経験を活かし、お口の状態をわかりやすくご説明し、患者様が安心して治療に臨めるよう努めています。医療費控除の仕組みも含め、費用面のご不安も遠慮なくご相談ください。」